海外專案的毛利偏差,常不是最後一張損益表才出現,而是報價時的收入範圍、內部投入工時、外包承諾與換匯假設分散在不同檔案。要提早看見問題,每個專案都需要一張能對照「基準預估、已承諾、已發生、最新預測」的台帳。本文談的是單一專案的營運成本追蹤,不判斷關聯交易或稅務定價;以下數字均為假設,實際欄位可按合約幣別與團隊作業方式調整。
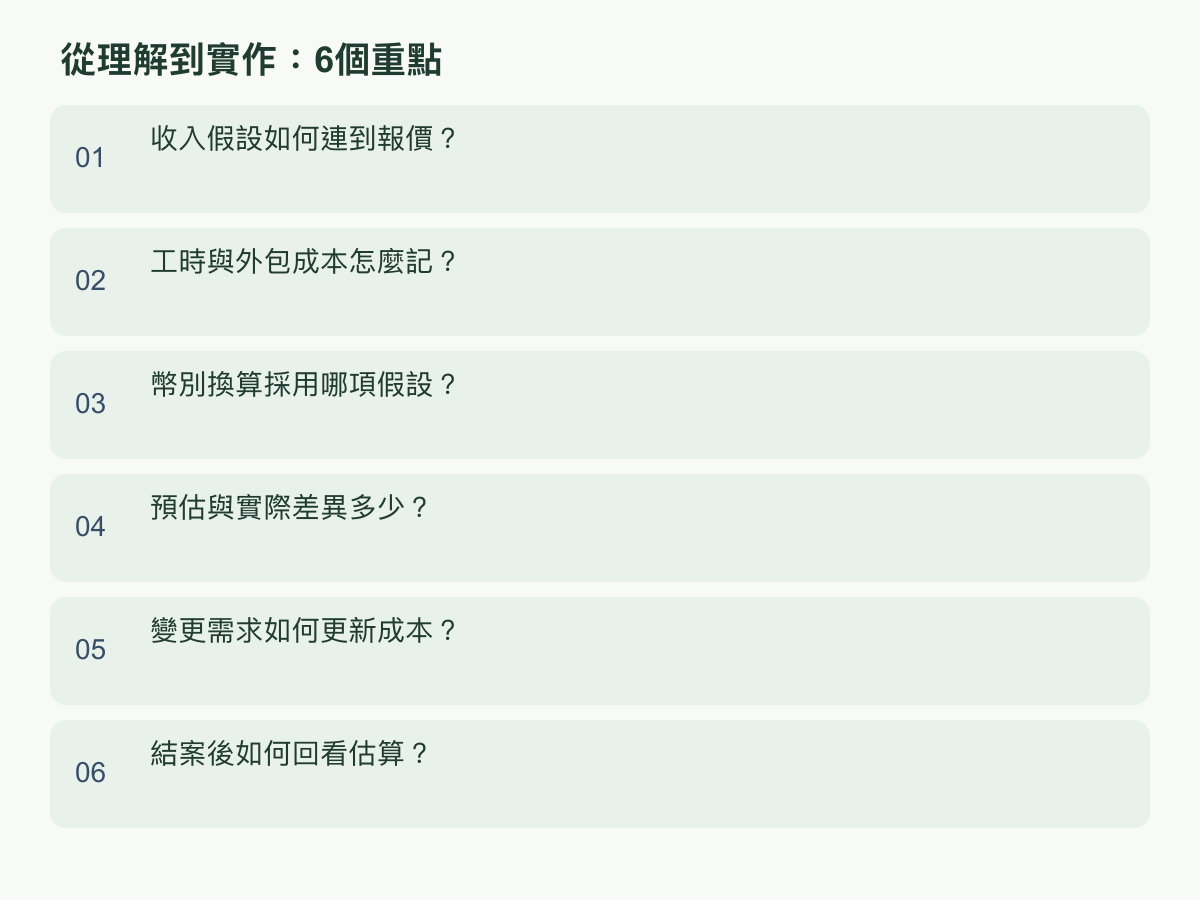
收入假設如何連到報價?
報價要能往下拆成可核對的收入假設,而不是只留一個總價。先以報價版本或合約編號建立專案識別,再逐列記錄交付項目、數量、單價、計費幣別、預計驗收點、可否取消、付款條件與責任人。將已簽核金額列為基準收入,待客戶確認的選配、續約或尚未簽署的追加需求放在情境欄,不能混成同一筆確定收入。若報價有折扣、里程碑或分期,明確標出何時符合內部的開票或收款預測條件;這張表用來管理專案,不代替會計對收入入帳時點的判斷。
假設一份網站專案報價 USD 12,000,分三個里程碑 40%、40%、20%。基準收入可寫成:交付一 USD 4,800、交付二 USD 4,800、交付三 USD 2,400,總和仍為 USD 12,000;每列連回同一報價版本,避免改稿後只更新總額。若有多個工作包,逐項計數量乘單價;收入預估只加目前已簽約且未重複的部分與已核准變更,不把預計收款和總合約額重複相加。每週更新時保留報價版本、更新人與日期,才能辨認偏差來自單價、數量、範圍還是進度,而不是把責任全丟給執行人。
台帳可另保留合約總額、已核准追加、預計開票與預計收款四欄;後兩者是時間安排,不能再加到收入總額。對依驗收才請款的里程碑,記清楚交付物、驗收狀態與預計月份,延誤時只移動預測時點,不先把尚未確認的金額當成已實現。報價未簽前,可用基準與上行情境呈現,不要把很可能成交寫成已承諾。每次報價重開新版本並保留舊版,專案負責人週會能看出是單價調整、數量變動,還是進度影響回款。有保留款時,另記解鎖條件與日期;只改付款時序,不覆寫原始收入。
工時與外包成本怎麼記?
工時要能連到交付項與角色,不能只記某人這週忙了幾小時。表上至少有日期、專案代碼、工作包、角色、實作、返工、會議類別、實際分鐘、核准人,以及計價成本率。每週由負責人補齊,月底前讓執行人確認歸屬;同一段時間只歸一個專案,非專案培訓或行政時間另列,不可為了毛利好看而漏掉。成本率用內部一致的完全成本或約定成本口徑,標明生效日;不要把工時金額當成員工薪資明細來混看。
外包則以採購單或已確認報價建立一列,分成預估、已承諾、已收發票或已付款與待變更,記供應商、幣別、工作範圍、交付點、取消條件和負責人。已口頭要求但尚未核價的工作先放風險預留,不可當成零成本;收到發票也不要再把同一筆列為新成本。例:設計外包核准 USD 1,200,另提出 USD 200 修改尚未核准,基準成本仍是 1,200,最新預測可以顯示 1,400 並註記待批,批准後才移入承諾欄。這樣可區分投入增加與資料漏記。
例如內部設計者投入 6 小時,約定管理成本率為 HK$350 每小時,這筆直接工時成本就是 HK$2,100;台帳同時保留原始 6 小時與計算結果,方便日後修正成本率而不丟失依據。若兩人共同做同一交付,按實際工時各記一列,別平均拆分。每日短記、每週核對比月底回憶準確;發現工時掛錯專案,先留更正痕跡與原因,再移到正確工作包。每次收到外包改價,以新報價附件更新待批差異;採購付款方式另記,不以付款日期代替成本承諾日。外包若分階段交付,按里程碑列金額與驗收狀態,完成後再由已承諾移至已發生。已付款未驗收,也不能視作交付完成。
幣別換算採用哪項假設?
先為每一筆收入與成本保留原幣、原幣金額、假設匯率、換算基準幣金額、採用日期與資料來源欄;基準幣在專案開始時固定,方便比較,不能把外幣金額覆蓋成換算後金額。預估時選一個內部可重複使用的計畫匯率,清楚標明這是管理預測假設,不是保證成交匯率;若報價有效期很長或付款分期跨數月,另列保守、基準、較有利三個情境,決定哪些情況要重報價或調整預留。每次更新保留前版匯率與日期,不要用今天的匯率回寫整段歷史,否則看不出當初為何偏差。
假設 USD 專案收入 12,000,計畫匯率 7.80,預估基準幣收入為 93,600;實際兌換後收入若為 93,000,差額負 600 就列為匯率或結算差異,不能直接改成新的計畫收入。若專案同時有 USD 外包支出,先把收入與成本分列換算,再合計淨毛利;保留原幣可判斷偏差是交易量改變還是匯率造成。當換算後差異影響專案決策時,再依事先設定的警戒金額評估是否調整報價、付款節點或預留;不要看到不利結果才改規則。
可用同一筆金額測試敏感度。例如 USD 1,200 外包在 7.80 假設下為 HK$9,360;若採 7.60,則為 HK$9,120,兩者相差 HK$240。收入和成本都要以同一組明確情境換算,並把每個付款批次的原幣金額列出,才看得到同一幣別的收入與支出是否大致抵銷。若結算匯率只影響部分款項,差異要配回該筆交易,不以整份合約套用單一平均數。由負責人設定何種差異需要回報財務或調整預留,並記錄決策和原因。情境表不要假裝精準到小數點,以可解釋區間呈現即可。未結清款項依各付款批次估算,保留每版匯率供回看。
預估與實際差異多少?
每週或每個里程碑同步同一個截點,並用一張差異表列出基準預估、已發生、已承諾未發生、完工預估。直接成本完工預估可用已發生加已承諾未發生,再加尚需投入的估算;預估毛利等於基準收入或最新核准收入減完工預估直接成本。報告時同列金額差額與差異率,公式為最新預測減基準再除以基準;先定義正負意義,對成本而言正數代表超支。收入和成本分別比較,不能只秀淨額,否則收入少報和成本少算可能互相抵銷。
例:假設基準成本 HK$53,360,最新完工成本 HK$59,360,差 HK$6,000,除以 53,360 約為 11.2% 超支。再拆成工時超用 3,000、外包加項 2,000、匯率差 1,000,合計正好 6,000。負責人不用等月底才做決定:到達事先訂的警戒額、里程碑延期或承諾成本高於剩餘預算時,應在同一工作日更新預測並提出選項。將交付物與原因分開顯示,不用單一毛利百分比掩蓋原因,讓負責人判斷是否縮範圍、補人力或調整時程。
差異最好拆成數量、單價、時間與範圍四類,再把責任人和下一步列上。工時成本可能已發生卻未填報,未發生也可能已被外包單承諾;報表要同時列兩者,不能用發票到帳日判斷成本是否存在。對仍未完成的工作,請執行人估剩餘工時並由專案負責人確認假設,不能直接以目前已花費推定完工。當收入下修時,同步檢查可取消採購和剩餘人力是否可調度;若不可避免,讓預測保留該成本。每次更新保存截點,使不同週的變化可逐項解釋。差異率為零時仍檢查記錄完整度,避免漏報把差異壓低。里程碑延後也記下原因與受影響工作包,便於下週追蹤。
變更需求如何更新成本?
變更流程要在工作開始前同步改估算,先開一筆變更編號並記請求日期、提出者、受影響交付物、增減量、報價狀態、客戶核准證據、執行人和預計工時。把新增收入、內部工時、外包費、期限影響分別寫入,不用在原列上直接覆蓋,保存變更前後版本。未核准時,收入不加到已簽約基準,新增成本放入風險或待決欄與完工預測;已核准後把收入和成本移入相應列,標記核准日期,基準估算保持原貌作為比較。
例如客戶要求新增語系,團隊估需多 18 小時、翻譯外包 USD 450,報價加收 USD 900。變更核准以前,最新預測應增加 18 小時和 450 美元的風險成本,基準收入仍是原合約;核准後,追加收入按合約里程碑登錄,成本同步移至承諾,不要先把 900 美元當利潤。若客戶說原範圍刪除,需同時扣除收入及可取消成本;不可取消的外包仍留在成本預測,未用到的人力可以轉配其他工作,但在原專案註明真正節省金額。每週把待決變更交給同一位負責人追蹤,超過預先約定的確認日就更新風險說明與完工預測,不默默沿用舊假設。
核准證據可連結客戶電郵、簽署文件或專案管理紀錄,並標記決策人;口頭討論只記待確認,不視為批准。收到變更時由專案負責人評估對里程碑與關鍵人力的影響,再讓報價負責人確認新增收入,兩項結果都寫入同一變更編號。若需求先做後報價,將預期工時與外包列為暴露風險並設定停損點;接近預設上限時暫停新增工作並向授權人升級處理。這可以避免成本已承諾而收入假設尚未成立。追加項分列數量與單價,部分取消時才算得準可省成本。
結案後如何回看估算?
結案時不要只比較原估毛利與最後數字;將基準預估、變更後預算、實際投入、尚未結清承諾、最後收入各留一份快照,核對工時、供應商單據是否有重複或遺漏,並標註截止日與仍待確認項。把差異歸到可行動的類別:工時偏差是工作量估少、技能匹配、返工或等待;外包偏差是範圍、交期或報價;匯率差是幣值假設或實際結算。每一項寫金額、原因證據、下一次估算要改的欄位及責任人,避免用執行不佳概括所有結果。
回看時以相似交付包做比較,記下估算時沒有掌握的資訊,例如需求未定、素材延遲或供應商回覆慢;下一個專案可為這些不確定點設定區間和核准節點,不把單一專案的例外直接當新標準。挑一項常出現的偏差,修改報價模板或工作包參數,再觀察下一個專案是否提早暴露。若成本節省來自範圍縮減而不是效率,另行標明,不要把它誤當可複製的改善。
回看會議建議在結案資料齊備後,由負責人與交付、財務或採購相關角色逐項核對,確認未結清成本是取消、延後還是仍待付款。不要把估算錯誤與執行偏差混在一起:前者需改範本或工作包估時,後者需改善審批、排程或記錄習慣。每個改善寫一位負責人和下一個檢查專案,沒有負責人就不算可執行的教訓。把準確度、變更次數、未記工時等趨勢保留做內部比較,不把單一專案分數當作跨團隊排名。下一步,複製本文的收入、工時、外包與匯率欄位,先用手上一個專案試填一週;若要了解 Chan & Chung 的香港公司與海外營運資訊,請前往 Chan & Chung 官方首頁。