薪资异动看似只是改一格金额,实际上会同时影响员工数据、计薪期间、核准纪录和付款档。若不同表格各自留有一个版本,承办人可能输入已过期金额,覆核者也难以判断变动是否已批准。较可靠的作法,是让每次异动都有可追溯的依据、清楚的生效区间、独立覆核和批量核对结果,并保留更正前后的版本。以下以一般内部流程说明如何串起申请、输入、覆核与付款;具体角色和期限仍应由公司按自身授权与薪资周期设置。尤其要分开记录核准日期、实际输入日期和付款批量日期:前者证明决策时间,第二项说明数据何时进入薪资数据,第三项指出它影响哪次付款;字段分清楚,才能查出差异发生在哪一段。
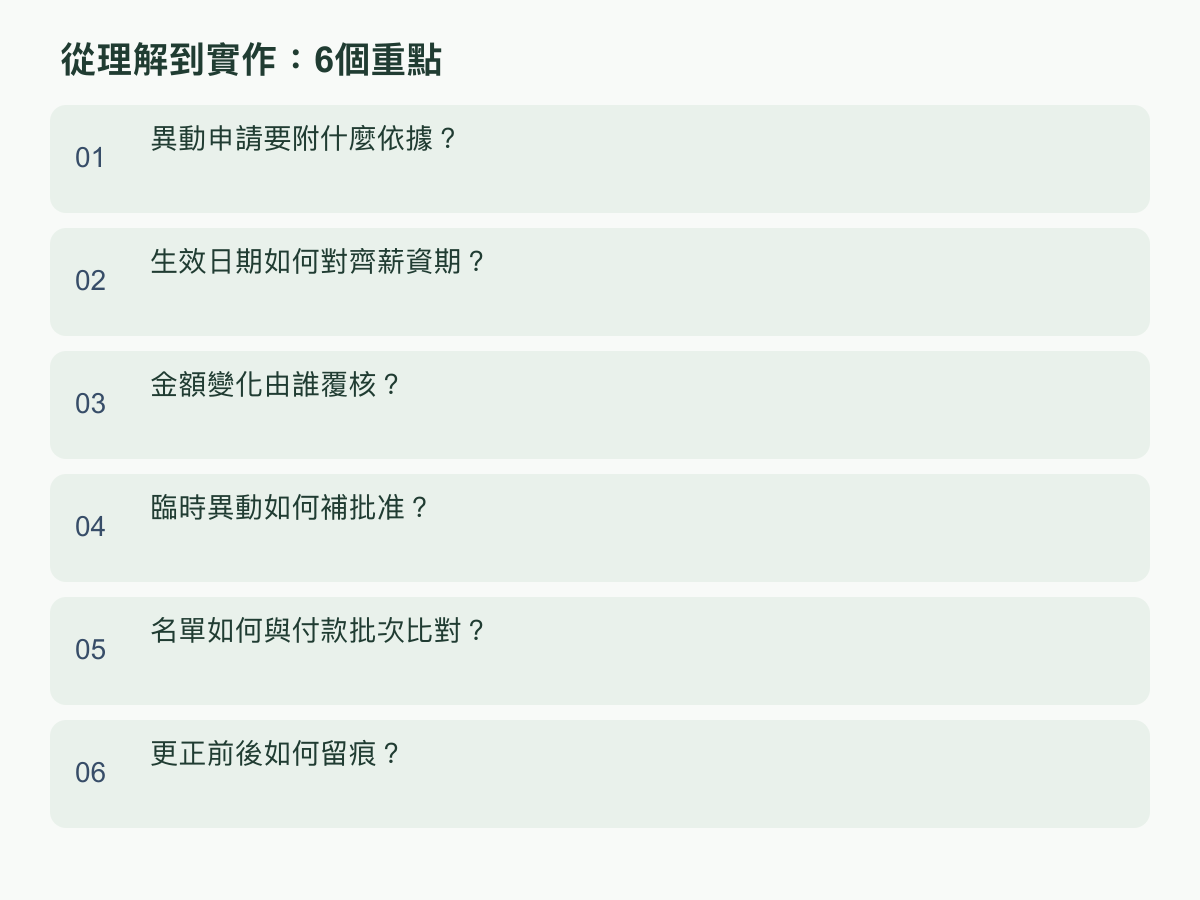
异动申请要附什么依据?
薪资异动的依据要能回答三件事:为何变、由谁提出、数据从何而来。固定薪资、津贴、奖金、扣款或职务调整,可先依公司内部授权规则分类,再为每项变动指定一种可回查的来源,例如已签核的人事通知、雇用条款补充文档、主管核准的奖金明细,或员工确认的数据更正申请。口头消息和聊天截屏可以当线索,若要作为正式依据,应补上提出者、核准者、日期、变更内容和可保存的源文件;不要只把重点抄进试算表,却丢掉原件。
收件时先拆成「变动前、变动后、原因、生效日、依据文件、申请与批准人」六栏,确认字段在文档和输入数据中一致。若是一次性奖金,另记计算期间、金额单位和是否属单次;若是固定薪资调整,记明新金额适用的期间,避免把单次款项误设成每月重复。不同类型可以共用表单,但不可共用含糊的原因栏。
例如,员工提出交通津贴数据有误,申请中要附原始通知或可确认金额的依据,写明目前记录、正确记录和希望更正的月份。承办人先核对文档来源与适用对象,再把不一致处退回补件;不能以「主管知道」代替文档,也不能因数据看似合理就自行补出依据。当依据只说明新金额、未说明起始日,应标记待确认,先不要更新待付款名单。这会让覆核者能从工资字段一路回到申请源头,而不是只核对一个孤立数字。数据保存应有固定命名规则,例如以异动编号、员工识别码与版本日期组成文件名;如含个人数据,只在受控位置保存,通知内只留链接和案件编号。如此接手者能辨认最新件,也不会把不同员工或不同月份的附件混用。
生效日期如何对齐薪资期?
生效日必须先转成薪资作业可运行的日期,再判断落在哪个薪资期间。登录时保留文档载明日期、公司确认的生效日期、适用起讫期间,以及这次输入会影响哪一批计算。若制度使用月薪周期,应依公司核准的计薪规则处理整月或部分期间;本文不假定任何地区法定计算方式。覆核者需要看见采用规则和来源,不能只看到最后的比例金额。
遇到生效日落在关帐后、计算期间中途或跨月时,先查明该期是否已锁定、是否已进付款导出流程,以及调整将进入本期还是下一期。若需补入已关帐期间,将差额、期间、计算人和核准记录分开列示,避免在新月份直接覆写原始月薪。任何人工按比例计算都应保留公式、日数口径和四舍五入方式,另由覆核者重算,确保数值可再现。
以下是假设示例:月薪由 40,000 元调为 44,000 元,核准生效日为 6 月 16 日,而内部周期为每月 1 日至月底。这组例子只示范记录方法,并不代表通用法定算法。登录者应先确认公司对中途调整的处理口径,记下 6 月采用的旧额、新额、各自适用区间和计算式;覆核者确认加总符合核准口径,再检查 7 月是否只带入 44,000 元。若文档只写「六月起」,未交代从月初或某日开始,应退回确认,不要由承办人猜测。调度表应另外标出每期最后收件日、核对日与付款清单冻结点,并由负责人确认来源。这些日期是内部节点,应配合实际流程调整,不要把缺省日历当成核准记录。当核准日晚于冻结点,要明确标示是否移到下一批。
金额变化由谁覆核?
金额覆核的内核是人员分工和逐项重算:提出者提交依据,输入者把核准内容转成薪资字段,覆核者确认来源、计算和名单结果。人数较少时,同一人可能兼任多项工作,但应明确记录不同角色与覆核时间,并由有权批准的人完成最后核可;若公司无法完全分工,可加第二位管理者查看高影响异动,并把限制留在纪录中。双人核对不是两个人在同一张表按过确认,而是第二人能独立回看证据与重算结果。
覆核时依序检查:员工识别数据是否对应正确、项目类别是否一致、变更前后金额是否和核准来源吻合、生效期间是否匹配、计算式是否正确、是否重复建档,以及输入系统中的结果是否和批准版本相同。第二人应直接打开依据和异动纪录,不以输入者口头摘要代替。若数据有缺口,标注缺哪一栏、由谁补件、暂停在哪个状态;不可用留言「已看过」取代结论。
例如,主管核准每月津贴增加 1,200 元,覆核者可先确认这是固定津贴而非单次款,再核对新旧金额相差 1,200 元、适用日期及员工编号,最后查看待付款清单是否仅出现一次。若差额正确但员工编号错一码,整项仍不应放行。覆核完成后记录姓名、时间、查看版本和结果,退回时保留原因;重新提交就重新核对,不能沿用旧版批准。若覆核者也有权改薪资,需把批准与修改两次操作分开留迹,让事后查核能辨明谁核准、谁输入、谁最终放行。还可抽查一笔未变动项目,确认导入操作没有连带改动其他字段。
临时异动如何补批准?
临时异动通常是文档尚未齐备、截止时间已近,或原核准流程暂时无法完成;补批准要补的是决策链,不是事后替已付款结果找理由。公司应先定义可暂时处理的异动类型、金额或风险门槛、可代批角色和最长暂挂状态,并确认哪些项目不能先进付款批量。若没有明确授权,承办人应先暂停薪资字段更新,提交主管决定,而非自行判断「先发再说」。
确有必要先处理时,至少留下申请时间、提出者、员工、项目、金额或计算方式、拟生效期间、尚缺文档、暂准者及理由;通过可保存并可辨识发话者的渠道取得明确决定,再标示「暂准」和待补项目。口头批准可先形成待办纪录,随后请批准者以可保存方式确认内容;未确认前不能把口头转述写成正式核准。紧急不代表免除双人覆核,暂准者和输入者分开时,仍要由第二人检查数据是否依暂准范围输入。
例如,付款名单已接近锁定,某员工的轮班津贴金额已由主管确认,但书面明细待补。纪录应限制本次调整的期间和金额,让薪资负责人判断能否依内规暂行;若不符合授权,就留在待处理清单,不放入付款批量。批准者补回文档后,承办人比对文档是否与暂准内容一致,覆核者再记录补件日期、文档版本和结案状态。若补件内容改变金额或生效日,应视为新版本重新批准,不能把差异当成一般补字。逾期未补时,指派责任人追踪并依内规调整状态,不能让暂准标签永久存在,并列明责任人。
名单如何与付款批量比对?
名单核对要把核准数据、薪资输入结果和付款导出数据放在同一个可追踪的对照流程。先确定本次付款批量的截止版本,导出或冻结核对清单,至少保留员工识别码、薪资项目、适用期间、核准金额、实际计算额及付款状态。对照时同时检查人数、个人项目和总额;只有总额相同并不足以证明名单正确,因为一人多付、另一人漏付可能刚好抵销。核对的字段和差异处理责任要事先固定,避免每次靠人工临时找栏。
可用清单分成三类:核准且输入一致、名单有异动但缺少核准、核准已完成但付款数据未反映。逐笔核对员工编号和银行收款识别字段时,避免只依姓名比对;同名、改名或格式差异要用稳定识别码回查。若批量已导出但尚未送出,先依公司的付款控制进程确认能否撤回或重建;若已提交,就保留批量识别数据,交由负责人确认后续更正方式,切勿直接改掉原档让核对失去依据。
明确假设例:本次清单有 12 名员工,系统输出也有 12 笔,但比对后发现一笔津贴增加 800 元未输入,另一笔离职数据仍在清单。不能因两边笔数相同就判定一致,也不能任意以减去 800 元抵销;应分别确认核准版本、员工状态及该批量可否修改,将两笔列为差异,待适当责任人决定后重新产出清单。差异全部结清后,再由未参与输入的人确认笔数、个人金额与总额,记下文件版本和放行时间。付款后将最后使用的名单与核准清册配对封存,让日后可以重现本次比对。
更正前后如何留痕?
留痕的目的,是让接手者知道每次变动前后的状态、理由和责任人,而非堆积无法阅读的截屏。每笔异动给予唯一识别码,保留原始申请、批准证据、输入前数据、输入后数据、计算依据、覆核记录及付款批量关联;同一案件的补件或退回都挂在同一识别码下,但每次提交要有新的版本号和日期。记录内容应能回答谁在何时提出、批准、修改、覆核、放行,以及改的是哪个字段。
更正时不要直接覆盖原行。先记录发现差异的时间、发现方式和原版本,说明更正原因,取得必要批准,再添加更正版本并标示取代哪一版、从哪个薪资期起适用。若更正影响已完成付款的期间,先将差额、受影响期间和待决事项独立列出,由有权人决定后续处理;不要在帐面上删掉原付款记录。访问权限应限制在工作需要的人员,分享文件时采用受控位置并避免把个人数据放入无关消息串;保存和删除周期依公司政策及适用要求设置,不在没有根据时宣称固定年限。
例如,覆核后发现 6 月津贴错输为 1,500 元,核准版本其实是 1,050 元。更正纪录保留「原输入 1,500、核准金额 1,050、差异 450」及来源链接,并说明是否已进付款档、由谁确认处理方式;这些数字是明确假设,仅展示算术差额。完成后把更正版本、第二人覆核和新批量或处理状态串起来,确保下一期不会再次加载错误值。下一步可挑最近一次薪资异动,依本文字段回查申请、批准、生效、输入与付款结果,再补齐缺口;若企业也在整理香港公司的跨境营运脉络,可浏览 Chan & Chung 香港出海顾问首页。