跨境出差報銷容易卡在三件事:憑證分散、匯率口徑不一、核准用途留在聊天訊息裡。把流程拆成行前設定、逐筆申報、差額核對與付款結清,每一筆費用都能對回付款人、業務目的和原始憑證。以下整理可直接套用的行政做法,匯率數字為假設示例;完成報銷不等於稅務扣除結論。重點是讓下一位接手者看表就能重建發生了什麼。
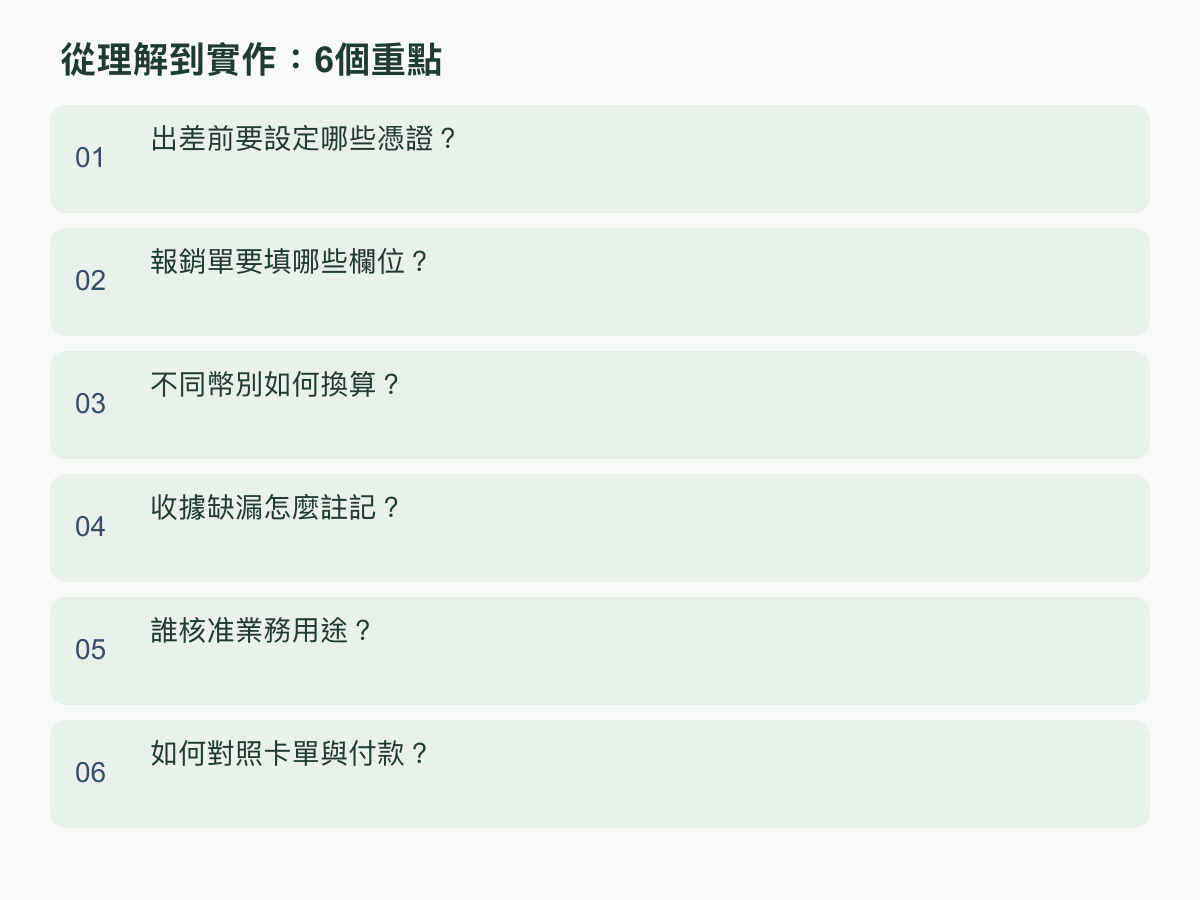
出差前要設定哪些憑證?
出發前先把「誰出差、為何出差、如何付款、回來交什麼」寫成一頁行前清單,並讓員工與核准人使用同一版本。清單可列出旅程目的、客戶或專案、出差日期與地點、預計交通住宿、公司卡或個人付款方式、可接受的憑證,以及交件與核准節點。若公司已有差旅規則,照既有規則填寫;若沒有,先由負責人定義可報項目、需事前核准的支出與例外處理,不要讓員工在旅途中猜測。
把憑證要求說具體:每筆支出至少記下日期、幣別與金額、商家或收款對象、用途、付款方式,並保留收據、電子確認信或付款紀錄。住宿可同時留訂房明細與實際付款證明;交通若沒有紙本票據,就保存行程確認、付款頁面或可辨識金額的電子紀錄。行前提醒員工在手機建立旅程資料夾,檔名可用「日期_商家_用途」,拍照時確認四角、文字、金額清楚,避免回來才發現畫面模糊或找不到附件。
行前清單也要標示交件方式、核准人、代理人及差旅期間無法即時核准時的聯絡方式。跨部門同行時,各自申報自己支付的款項,代墊他人費用則記下受益人與分攤方式,避免兩人重複請款。可先用一筆小額模擬填寫:從消費憑證到用途說明、付款人及預計核准人都走一遍。確認資料能被接手者理解後,再出發;這比只提醒「記得拿收據」更容易在回程後完成結清。若行程會改期,清單也應預留變更原因與補核准欄位;返程日期或目的改變時,員工便能在同一份紀錄補充,不必另用訊息追溯。
報銷單要填哪些欄位?
報銷單的目的,是讓未參與旅程的人也能還原一筆支出。基本欄位可包含員工姓名、部門或專案、旅程起訖日、目的地、出差目的、單據編號、消費日期、商家、用途、原幣別與原幣金額、付款方式、憑證連結、申報人與填表日期。每項支出獨立一列,不要把多天餐飲、車資和住宿合併成一個總額;若同一張收據含私人與業務項目,分列可報部分並寫出計算依據。
換算區應把申報幣別、公司記帳幣別、採用匯率、匯率日期或來源、換算後金額、實際扣款金額及差額分開呈現。若卡單以本幣入帳,另存卡單上的入帳額,避免把自行估算的換算結果當成銀行實際扣款。表單再設核准狀態、核准人、核准日期、退回原因、補件狀態、付款批次或付款參考,以及結清日期。缺少某欄時要明確標示「不適用」或「待補」,不要留空到讓審核人猜測它是零、忘填還是沒有資料。
表格可以用固定欄位快速起步:一列一筆支出、每份附件可回到原列、每次修改保留時間與修改者。若公司已有表單,先對照它是否能回答「誰付、為何付、付多少、怎麼換算、誰核准、是否已付款」;不足的資訊用附註欄補齊,不必為了版面另造複雜流程。最後讓申報人檢查總額與附件數,核准人確認用途和例外,付款人核對收款資料;每個角色完成自己負責的欄位,報銷單才會形成可追蹤的交接紀錄。例如外幣收據對應本地卡單時,保留原幣與入帳幣別兩欄,核准人不用自行換算,也能看出申報額和實際扣款為何不同。
不同幣別如何換算?
不同幣別先分成三個數字:憑證上的原幣金額、公司選用匯率換算出的申報金額,以及付款卡單或銀行紀錄顯示的實際扣款。前者是交易證明,第二項用於內部彙整,第三項是結清依據;三者未必相同。表單應記錄匯率數值、來源、適用日期與計算方式,讓審核人可以重算。公司可依內部流程選擇一致的匯率基準;遇到退款、跨日入帳或不同付款渠道時,保留原始資訊並說明,別用一個總額掩蓋差異。
以下是純假設的換算示例,匯率只為演示,不代表任何日期的市場牌告或實際費率。假設一筆交通費為美元一百二十元,內部暫用一美元兌新台幣三十二點五元,估算申報額就是新台幣三千九百元。之後若卡片帳單顯示實際扣款新台幣三千九百四十元,差額為實際扣款減估算申報額,即四十元。表單保留兩個金額和差額,不直接改寫原幣支出;審核人再看公司既有規則決定如何呈現入帳成本。
| 欄位 | 假設示例 |
|---|---|
| 憑證原幣金額 | USD 120 |
| 內部假設匯率 | TWD 32.5/USD |
| 換算申報金額 | TWD 3,900 |
| 卡單實際扣款 | TWD 3,940 |
| 差額(實際扣款-申報額) | TWD 40 |
若員工以現金換匯,另存換匯水單或可取得的兌換紀錄,並將未使用餘額或退回金額列入結清;若使用個人卡,卡單尚未出帳時可先標示暫估,出帳後更新實際額並留下修訂紀錄。不要把假設匯率寫成官方匯率,也不要僅憑差額推論稅務處理;報銷完成只代表內部申報與核准流程完成,稅務判斷仍須依個案資料另行確認。差額不是員工額外報支的自動依據,而是需要核對的欄位;若有退款或分攤,應另列來源與算法。
收據缺漏怎麼註記?
憑證缺漏時,先辨認缺的是哪一種證明:交易憑證、付款證明、業務用途,還是完整性資訊。缺一張收據不代表其他資料都無效,應先保留現有電子郵件、訂單頁面、卡片紀錄、行程或對方往來資料,再在報銷單註明缺件原因與可交叉核對的線索。像是收據遺失,可記下日期、商家、金額、幣別、消費內容、付款方式與同行人;若店家能補發收據或提供交易副本,列為補件事項並記錄聯絡結果,不要自行重製一張看似正式的收據。
若交易有付款證明但沒有明細,例如卡單只顯示商家名稱與金額,應補上用途、對應行程及必要的說明,讓核准人知道這筆支出與哪個會議、客戶拜訪或專案相關。若只有收據但看不出由誰付款,補充付款人與支付方式;若金額包含私人消費,標出不申報部分及拆分計算。可用「缺少項目/原因/已採取補救/待補資料/負責人/預計回覆日/核准例外」的欄位記錄進度,日期是內部追蹤安排,不宣稱為法定期限。
核准人處理缺件時,應依公司已定的例外規則判斷現有證據是否足以支持用途、金額及付款人,並要求合理補充,而非只以「沒有收據」或「同事說有」作為全部依據。補件後將新檔案連回原申報列,保留誰在何時更新;若最後仍無法取得替代資料,記下未能補足的部分及處置決定。這類紀錄是讓內部交接清楚,不會自動把支出轉成可扣稅項目;稅務性質要另依事實與專業判斷處理。若付款平台有訂單編號或交易序號,可一併記錄,讓後續補件時能精準搜尋原交易。
誰核准業務用途?
業務用途通常由最了解旅程目的、預算及專案安排的人核准,可能是主管、專案負責人或公司指定管理者;實際角色要寫進內部流程,不應只靠員工自行勾選「公務」。報銷單的用途欄可用一句話說清楚「為何出發、見誰或處理何事、成果如何回到公司」,並連結到可供內部核對的會議邀請、客戶往來、活動報名或專案安排。涉及客戶或合作方資料時,只附核准人判斷所需的資訊,並依公司方式管理文件存取。
核准人可按順序檢視:旅程是否事前獲准、支出是否對應出差期間及目的、金額與行程是否合理、付款人是否清楚、附件能否支持交易、匯率和差額是否可重算、是否有重複申報或私人部分。遇到預算外支出、同行者代付、行程變更或憑證缺漏,讓申報人補充原因,再由有權限者依公司既定規則核准例外。不要把「主管按了同意」當成證明內容完整;核准紀錄應指出核准人、時間、審閱範圍及退回或附條件事項。
若原核准人休假,行前清單可指定代理核准人與交接方式;代理人應能看到必要行程與申報附件,並記明代理身分,避免事後無法確認是誰作成決定。對帳人和付款人若不是核准人,三者應各自完成用途審核、金額核對及付款結清,角色可以由同一人兼任,但表單仍要標示各步驟的完成時間。核准是內部管理記錄,不代表外部稅務、法律或銀行結論;有疑義的支出先標記待確認,將資料交給適當專業人士評估,不要在文章或表單中承諾可扣除或必然獲准。
如何對照卡單與付款?
結清時把報銷單逐列對上付款證據,而不是只比較兩個總數。公司卡支出可用日期、商家、原幣金額與卡單入帳額比對;個人代墊則核對核准金額、應付員工金額與匯款紀錄;預支款要另列已核銷金額、已退回餘額或仍待處理的差額。公司卡帳單與員工預支結清可作為相鄰的對帳脈絡,但此篇重點是單次出差申報流程;不要把公司卡月結總額直接當成某一員工的個人報銷額。
建議在明細加入付款方式、付款人、卡單或交易參考、帳單幣別、實際扣款額、估算申報額、差額、差額原因、核准狀態、付款狀態及結清日期。比對時先定位交易,再檢查原幣金額與日期;如卡單入帳日與消費日不同,兩個日期都保留。對不上時將狀態標成待查,檢視是否為退款、多人分攤、同日多筆相似消費、匯率差異或附件連結錯誤,並由負責人回覆處理結果。差額可以是正數、負數或零,要寫清楚計算方向,避免不同人用相反公式。
完成後留下一筆總額核對:報銷明細申報合計、已核准合計、實際付款合計、預支扣抵或退款,以及尚未結清金額。若員工需補交款項或公司尚未付款,保留待辦責任人與內部追蹤日期,直到有付款或收款紀錄可勾稽。最後由結清人註明完成時間,讓下次接手者不用重新猜測狀態。實務上可先選最近一趟旅程試填,找出缺欄後再更新表單;如需更多品牌資訊,請前往 Chan & Chung 首頁。即使卡單尚未出現,先以待核對狀態保存申報資料,也比把暫估額視為結清更清楚。