跨境销售的报价,往往把不同时间点的成本与汇率折成一个金额:成本查找日、汇率参考日、供应商确认日和客户决策日。只写「有效七天」容易漏掉金额依据;只保留过期报价,也可能让团队把旧数字当成目前价格。有效期管理的重点,是让客户看见报价依据哪些假设、何时需要重新核对,以及重算后如何辨认新旧版本。每次重核也应留下采用依据,避免相同报价在不同时间被解读成不同条件。
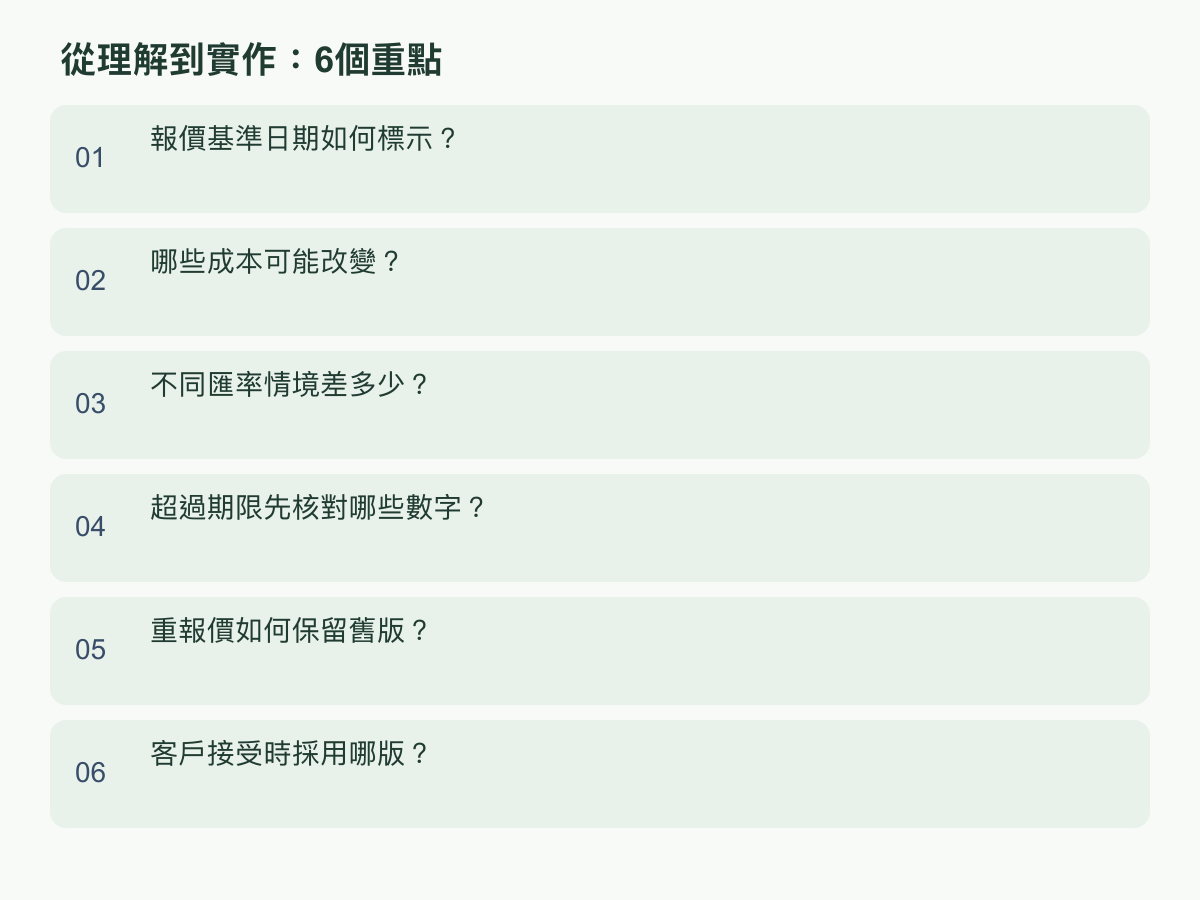
报价基准日期如何标示?
先把「报价制作日」和「数字依据日」分开。前者是文档整理完成的日期;后者是汇率、供应商价格、运输预估或其他成本实际查核的日期。文档可列明币别、数量、规格、交付方式、报价包含与未包含的项目,以及各项数据的参考日。若不同成本来源日期不一样,分项标示比统写「以当日市价计」更容易重算,也让客户知道金额不是脱离条件的固定数字。
有效期限要写出具体的日期、时间和适用时区,并说清楚到期时怎么处理,例如「此金额依列明的汇率及成本假设估算;期限后须核对变动,再确认金额」。不要只写「本周内」或「七天有效」,因为收件时间、假日和跨时区可能造成不同理解。期限长短应配合供应商能确认多久、客户预计何时决策,以及成本多久会重查;没有一个适用所有品项的固定天数。
例如,纯属假设的文档于十月十八日制作,汇率参考日也是十月十八日,并列出「十月二十五日台北时间下午六时前回复;逾期先重新确认成本」。若供应商价格其实只确认到十月二十二日,就应在该分项写明较早的核对点,或缩短整份报价期限。送出前由业务逐项检查日期、币别、版本和包含范围;客户要求延长时,先看哪些假设仍成立,再决定沿用原额或提供更新版本。
可在文档末尾保留内部查核栏,记下查价人、来源名称或供应商回复编号,方便下次用相同口径比对。若报价跨多个币别,分别列出币别与换算步骤,不要把换算后的总额误看成原始成本。对有预付款与尾款的交易,也要说明估算采用哪个付款时点的汇率假设;收款时间不同,实际换汇结果可能不同。
哪些成本可能改变?
把成本拆成「固定于这次计算的数字」、「会随条件变动的数字」和「尚未确认的项目」。采购成本可能随供应商报价、规格、订购量和交付时间改变;运输与保险估算可能受路线、货量、包装或安排变动影响;人工、包材、佣金与支付通路费用,也要看实际交易条件。外币支出换算成本币时,汇率和换汇方式会影响结果。这些都是跨境交易中可能要核对的成本类别,不表示每笔交易都会发生或属于同一方承担。
创建报价底稿时,为每一项记录来源、日期、币别、数量单位和适用条件。供应商提供的是单件价还是整批价?运费估算是否对应同一条路线与货量?手续费是按笔、比例还是由收款方负担?没有足够数据时,标示「待确认」并设置负责人与回复期限,不要先把猜测塞进总额,也不要把未包含的项目藏在备注角落。这样客户改数量或交付安排时,才知道该重查哪一列。
收到新数据后,先确认它和原报价可比:规格、币别、数量、交付方式及有效日期是否相同。若条件不同,先把差异列出来再重算,避免把包装升级或赶交期的成本误当成市场价格上涨。举例来说,假设原估算采一般包装、四十件和较长交期;客户改为二十件并要求较早出货,供应商单价与运送安排都可能要更新。记录变更原因、受影响分项和未变项,能让内部覆核聚焦在真正改动的地方。
若费用依交易安排由双方分摊,应把负担方和计算方式列清楚;同一笔费用不要同时放进单价又另列一次。对尚未确认的项目,可标示估算范围与依据,或先排除在暂估小计之外,待取得数据再更新总额。
不同汇率情境差多少?
先确定交易中实际承担换汇的一方、支出币别和报价币别,再选定可重查的汇率来源与查核时间。公开参考汇率、银行或支付通路提供的换汇价格可能不同,还可能有点差或额外费用;计算时应使用与付款安排相符的数据,并把任何假设写入底稿。不要只在客户看到的金额上加一个「汇率浮动」字样,却没有留下所用汇率、成本币别和重算方法。
以下全部是演算用的假设数字,不代表市场即时汇率或任何实际报价:美元采购成本为一千美元,另有新台币四千元其他成本;目标毛利率假设为售价的百分之二十。若用一美元兑新台币三十一元计算,总成本为三万五千元,维持该毛利率的参考售价为四万三千七百五十元。换算步骤是先将外币成本乘汇率,再加上其他成本,最后以总成本除以零点八。
| 假设汇率 | 换算后总成本 | 参考售价 | 相对基准售价 |
|---|---|---|---|
| 1 美元 = NT$31 | NT$35,000 | NT$43,750 | 基准 |
| 1 美元 = NT$32 | NT$36,000 | NT$45,000 | +NT$1,250 |
| 1 美元 = NT$33 | NT$37,000 | NT$46,250 | +NT$2,500 |
因此,汇率从三十一变成三十二时,假设售价增加一千二百五十元;到三十三时,增加二千五百元。这是维持相同目标毛利率的重新估算,不代表客户一定接受新价格。业务可在内部试算几个情境,找出变动幅度何时足以触发重核,再把查核依据和条件清楚写给客户;不要把某个情境说成未来汇率预测或保证价格。
内部情境表可并列基准汇率、上下情境、外币成本占比和触发重算的自订幅度;不能只看汇率变动多少,因为外币成本占总成本的比例不同,对售价的影响也不同。对外只需说明适用于这笔交易的估算条件,内部压力试算不等于承诺按该情境成交。
超过期限先核对哪些数字?
报价超过标示期限时,先查文档本身及往来纪录:是哪一版、客户是否已按该版回复、回复的数量与交付条件是否一致。不要仅凭文件名或消息中的总价就继续处理,也不要先假定逾期代表接受或拒绝;遇到含义不清的回复,应请对方确认采用的版本和条件。这一步能避免业务沿用旧文档、采购却按新需求询价,最后各自以为讨论的是同一笔交易。
接着逐项核对会影响金额的输入:外币金额与币别、汇率来源和参考时间、供应商报价日期、数量与规格、运输和保险假设、交付安排、支付方式,以及哪些费用尚未包含。只重查到期后可能变动或已经改动的项目;仍有效的数据可保留原日期和来源,不需为了形式全部重做。若供应商未回复新价格,先将该项标为未确认并通知相关人员,不要默认原价仍可取得。
比对结果后,再依内部事先设置的触发条件处理,例如汇率变化超过自订幅度、供应商更新价格,或客户改动数量和交期。这些门槛是企业自己的作业规则,不是通用市场标准。假设汇率有变但金额影响很小,团队可依核准流程确认是否沿用价格并留下理由;若成本已改变或关键来源失效,就先重算受影响部分。最后向客户说明哪些输入更新、哪些条件维持,以及新版何时需要再次核对。
每次核对后,保存当时与重查后的数字、差额、影响范围和决定人。即使只延长确认期限、没有改动金额,也要记下最新检查日期和沿用原额的依据,避免日后无法说明这份报价为何继续使用。
重报价如何保留旧版?
新报价应创建新版本,不覆写已寄出的旧档。每份文档保留唯一版本号、制作时间、适用期限、币别、计价条件和变更摘要;旧版原档、计算底稿及送出纪录一起保存,让团队能还原当时用了什么数据。文件名可以采一致格式,例如「客户代码_报价编号_V1_日期」,避免多人用「final」「最新版」另存,却无法判断哪份已寄出。访问与保存方式依公司既有流程管理即可。
摘要不应只写「价格更新」。要指出变更发生在哪一项、旧值与新值各自依据何时取得,以及总额或有效期限因此如何调整;其他未变条件也应明列,避免客户以为整个交易范围都重谈。假设 V1 依十月十八日的汇率和供应商数据制作;十月二十一日收到更新价格后,V2 记录新数据日期、受影响分项及重新计算结果。两个版本都保留,内部比较表可呈现差额来源,不必让客户自行翻找两份文档推算。
寄送新版时,在消息中指明新版本编号、相对旧版的主要变更,以及请客户回复时引用哪一版。若先前版本可能仍被转寄或使用,可清楚写明「请以本次附件 V2 核对;旧版请勿作为本次更新依据」,但实际交易安排仍须按双方文档及往来确认。若更新只影响一项成本,也不要直接改掉旧表中的单一数字而不留痕;提供完整新版和简短差异说明,才便于采购、财务和业务对齐。送出后记录收件人、时间、附件版本及回复状态,避免下一位同事误将草稿当成已发出的报价。
内部版本纪录可加上创建人、覆核人和决定时间,让计算、覆核与对外寄送各自有迹可循。
客户接受时采用哪版?
把「接受」对应到可辨认的文档,而不是只记录一个金额或一句「可以」。请客户在回复中确认报价编号与版本,并核对币别、数量、规格、交付方式、包含与排除项目、付款节点和适用期限是否仍是讨论中的条件。如果客户只回复总额,或回复内容和附件范围不一致,先用简短清单重述关键条件,请对方明确确认采用版本;不要自行把沉默、转寄或内部口头转述当成版本确认。
收到明确回复后,将客户回复、所指版本和当时附件放在同一笔业务纪录,并让负责采购、履约和收款的人员能找到。作业上可记录「客户确认 V2,数量四十件,币别为新台币」,但数量与条件必须取自实际往来,不要由报价文件名猜测。若报价有多个选项或分批交付,还需标明客户选的是哪个选项、哪一批,避免把部分确认错记成整份接受。相关合约或采购文档如另载条件,整理时一并对照。
若客户在期限后才回复,或回复时提出改量、换规格、改付款币别等新条件,先将状态记为待重新核对,检查相关成本是否还能沿用,再决定确认原版或发出新版本。若条件没有改,也应由负责人确认原数据仍有效,并在纪录中写明采用依据,而不是悄悄延长旧文档日期。每次重报价都应让客户清楚知道接下来需确认什么、由谁回复和何时重查;业务端则把最新成本来源与客户接受版本串在一起,日后才能按一致依据运行。现在可先挑一份近期跨境报价,补齐基准日、变动项目与版本字段,再用这套核对方式检查下一次更新。若要延伸了解香港出海顾问相关信息,可前往 Chan & Chung 官网:https://chanchung.com/zh-hant/。