拓展新市场的压力,常不在「总共要花多少」,而在支出先发生、收入晚到的时间差。估算时,把一次性投入、每月固定现金流出、每笔销售的变动成本与回款日期分开,再用保守、中间、较快三种情境推演最低余额。以下金额都是假设,并以同一计价单位表示,适合替换成自己的报价、订单与付款条件。
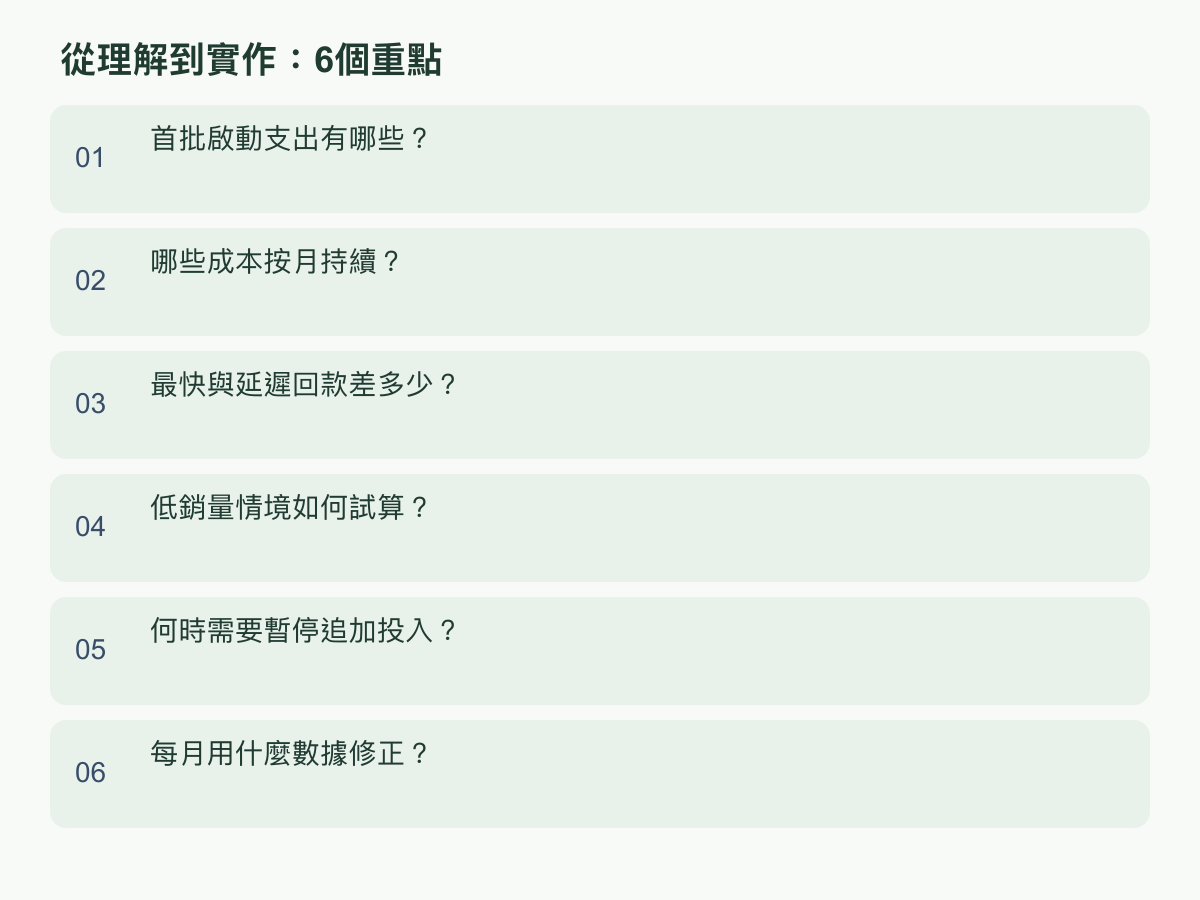
首批启动支出有哪些?
先列出「开卖前必须付」与「可等验证后再付」两栏,并按付款日排序。假设试进一个新市场:市场测试与素材一万二、样品及在地化一万八、首批货与测试运送三万二、工具设置八千,首批现金流出合计七万元。这不是都等于当期费用:未售库存仍是资金占用,押金可能日后退回,素材则可能多次使用;估缺口时先按实际付款全额列入,再另注性质,避免把可回收误当成眼前可用现金。
| 假设项目 | 开始前现金流出 |
|---|---|
| 市场测试与素材 | 12,000 元 |
| 样品及在地化 | 18,000 元 |
| 首批货与测试运送 | 32,000 元 |
| 工具设置 | 8,000 元 |
| 合计 | 70,000 元 |
接着问每笔支出对应哪个验证问题:样品能否被目标客群接受、运送流程是否走得通、素材能否带来有效询问。若答案尚未取得,就先做小批测试或拆成里程碑付款;若最低订购量迫使一次买多,将超出测试所需的部分单列为库存风险。再加上不可预见但可说明的准备金,例如假设一万元,起步资金需求便是八万元,而不是只看七万元清单。最后确认付款币别、付款日及是否需先垫付,让表上的数字反映银行帐户真正流出的时间。
付款节奏也要写进清单:例如先付订金、验收后付尾款,两个日期就是两笔现金流,不要只把报价总额放在交付日。若报价尚未确认是否包含运送、包装或退换货处理,先标为待确认,不用猜一个数字填成已知成本。每笔支出都记用途、付款日、最晚可取消日和它要回答的验证问题;付款前再检查结果是否仍支持下一步。若测试未达门槛,就能停在尚未付款的节点,避免把未发生的后段款也当成已花掉。
哪些成本按月持续?
一次性投入之外,另建每月现金支出表,按「即使没有订单也会付」与「有销售才增加」分层。假设每月在地客服与内容维护一万二、仓储或营运支持五千、工具订阅三千,固定现金支出共两万元;广告加码、出货包材、平台或支付通路费则依实际交易变动,不要塞进固定成本后再重复扣一次。每项都记金额区间、付款周期、可否取消及通知期,并标出首张帐单何时扣款。
预算可先用不含乐观折扣的可确认金额,之后再依合约或帐单修正。若某笔外部工具费用以外币计价,试算时写下换算假设,并另做汇率变动栏。人力也要纳入:即使由现有人员兼任,增加的工时会排挤其他工作;若需外包,记录报价、付款节点与交付前后的现金日期。
最实用的字段是「每月必要支出、可延后支出、变动支出、最早付款日、负责确认者」。例如测试期每月固定两万元,第一个月已签约的额外拍摄费六千,若尚未验证询问品质,可把拍摄改到第二个月再决定,而非把所有行销预算一次锁住。每月底用实际帐单替换估算,若固定支出连续高于原表,就先找出是添加承诺、月份差异,还是原先漏列,再重算资金底线。
另要仿真销售延期的月份:订阅或仓储可能在准备期就开始计费,不会等第一张订单。假设每月固定两万元,市场启动比原计划晚一个月,最低就要多准备两万元,还未算有交易才发生的支出。表中另列可取消通知期、押金或最低承诺量;能取消不代表今天可以取回已付现金。若要把某笔列为可延后,先确认实际取消条件和截止日期,避免在月底才发现下一期已自动续用。
最快与延迟回款差多少?
把销售发生日与现金入帐日拆成两栏。假设可动用资金十万元,开办先付七万元,之后每月固定支出两万元;首月成交六万元,商品相关现金已计入开办支出。若这笔款在首月结束前收回,首月最低余额约一万元,收到后为七万元,第二、三月各再支出两万元。若同一笔款延到第三月末才入帐,首月末仍是一万元,第二月付费后降到负一万元,第三月收款前触及负三万元,资金缺口至少三万元。
| 情境 | 首月收款后 | 第二月末 | 第三月收款前 |
|---|---|---|---|
| 首月收回六万元 | 70,000 元 | 50,000 元 | 30,000 元 |
| 第三月末才收回 | 10,000 元 | -10,000 元 | -30,000 元 |
两种情境的销售额相同,差别是收款等待期间多承担两个月固定支出,因此最低现金余额相差四万元。表格假设月初支付每月支出、月底才收款;实际日期不同,就逐日或逐周排入预计入帐日,不能只用月营收抵月成本。也要分清已开单、客户已付款、通路显示待结算与银行已入帐,只有最后一种才可列为可用现金。每笔回款标明依据、信心和较慢情境。若延迟不只推高缺口,还会让下一批货款或薪资早于入帐日,就应提前重排付款与采购节点。
把月末快照再拆成每周现金日历,逐周列期初、已确认入帐、必要付款与期末余额,按日期排序。只把会进到可动用帐户的款列为现金,待通路结算、仍有争议或币别尚未换成付款所需的款项先加注限制。涉及外币时,按实际条件核对换算基准与转帐时间;未确认就留空,不要猜费率。这个例子把商品相关款放在开办支出,若你的采购在售出后才付款,请依付款日另加一列,不可漏算或重复扣除。
低销量情境如何试算?
低销量不要只把营收打折,而要重新排「出货、收款、补货」三个时间。沿用开办七万元、每月固定支出两万元、可动用资金十万元的假设;若每月只有一万二千元已实际收到的款,且从第二月才开始入帐,帐面会呈现:开办后剩三万元,首月支出后一万元,第二月收一万二再付两万元后剩二千元,第三月同样收款及支出后降至负六千元。也就是说,订单或营收数字即使存在,收现速度与月固定支出仍决定能否撑过测试期。
| 时点 | 现金变化 | 期末余额 |
|---|---|---|
| 开始前投入十万元、支付开办 | -70,000 元 | 30,000 元 |
| 首月支出两万元 | -20,000 元 | 10,000 元 |
| 第二月收一万二、支出两万 | -8,000 元 | 2,000 元 |
| 第三月收一万二、支出两万 | -8,000 元 | -6,000 元 |
这是假设没有其他收入、变动成本已另计或不再发生的简化试算;若每多一笔销售就要先付货款、运费或通路费,应在收款前加入现金流出,缺口会更早出现。表格可拷贝成三栏:保守情境把成交量与回款速度调低,基准情境填目前最有根据的预期,较快情境才放入有明确依据的改善。每次只改少数假设,像每月实收、客单数量或收款延迟周数,观察最低余额如何改变。判断保守路径下哪周要缩减可延后支出、延后补货或重排付款。
再将营收与收现分开:若一万二是开单金额而非入帐金额,尚未到帐前不能拿来抵支出。把最低余额的日期记下,分别测试少一笔订单、回款再延一周、首批货款高于假设等变化;每次只改一项,便能看出哪个假设最牵动缺口。若所有情境都把收入放在同一天,模型会掩盖款项延后的风险。低情境要有依据,如试卖询问与付款,不用任意比例。
何时需要暂停追加投入?
在预算表先定一条「最低可接受余额」,再把尚未付款但已承诺的订单纳入预测。这条线可按企业能承受的工资、租金、供应付款与其他既有义务设置,并非通用比例。假设新市场每月必要现金支出两万元,负责人决定保留两个月、四万元作缓冲;若低销量推演显示下一次回款前会跌破四万元,先暂停尚未承诺的第二批库存或追加广告,核对收款日、取消条件和已签付款责任,再决定是否缩小测试。
另一个暂停信号是投入增加,却没有添加可验证的信息。例如首批素材尚未带来足以比较的有效询问,就再买一批相似曝光,现金先出而学习没有增加;可先设置本轮要观察的指针和截止日期,到期查看再解锁下一笔。若每笔添加订单的现金贡献为负,或供货款必须早于预期收款支付,也应重算售价、直接成本与付款安排,避免用更多销量放大资金压力。
暂停不是立刻退出,也不是忽略已签义务。先把「不可撤回的支出、可延期的承诺、尚未下单的构想」分开,更新未来数周的最低余额;若仍在底线以下,就缩小地区、品项或投放范围,保留能回答内核问题的测试。只有在回款证据改善、现金高于缺省缓冲,或添加资金来源与到帐日已确认后,才重新查看追加额度。把触发条件写成具体数字与责任人,团队才不会因已花掉的成本而一路加码。
每次暂停也要设复核日与解除条件,例如新款按更新后日期实际入帐,且保守推演的最低余额回到缓冲线以上,再查看下一笔投入。指定一位负责人确认数据和解除暂停,避免只因口头预期就重开支出。
每月用什么数据修正?
每月结帐时,把预估与实际放在同一张表逐项比较:期初可用现金、实际收款、已付款支出、尚未到期的承诺、未收帐款预计日期,以及期末余额。销售额、已出货金额和实际入帐是不同数据,分栏记录;尚未入帐的订单不能拿来支付下周款项。再按市场、产品或渠道分类,找出差异来自量少、单价变化、退款、支出提前,还是收款延迟,避免只用总营收解释资金落差。
例如原预估当月收款五万元,月底银行只入帐三万五千元,少了一万五千元。先逐笔查未收款项的金额、负责人与预计日期,再把未确定款移到较慢情境;若每月必要支出仍为两万元,接下来三个月就要把这一万五千元的时间差放入最低余额,而不是假设下月一定补回。支出端也记录原预算与实付差额,将一次性设备、每月固定支出、按成交增加的成本分开,才能辨认问题是单月时点,还是成本结构持续高于预期。
数据至少每月修正一次,若收款日或大额付款变动,当周就更新未来十三周的日期与余额。对每项差异写明金额、原因、下一步和下次检查日,不要只留「延误」两字。若客户付款日已确认改到下月,移动实际预估日期,同时检查那周的供应商或营运付款;退款、折让或币别换算差异则对照相应流水,避免都归成销售不足。月度查看先处理最近且可能让余额跌破底线的差异,较远的不确定事项保留在保守情境。
下一步,先以最近一个月的银行入帐与已知付款填入表格,标出最低余额和最早缺口周,再用较慢回款重算一次。想了解品牌信息,可前往 Chan & Chung 官网。