供应商帐单进入付款整理前,先把同一笔交易的采购承诺、实际到货与请款内容放在一起核对。三方数据的品名、数量、价格或运费只要有一处不同,就先找出差异来源,再决定如何处理。
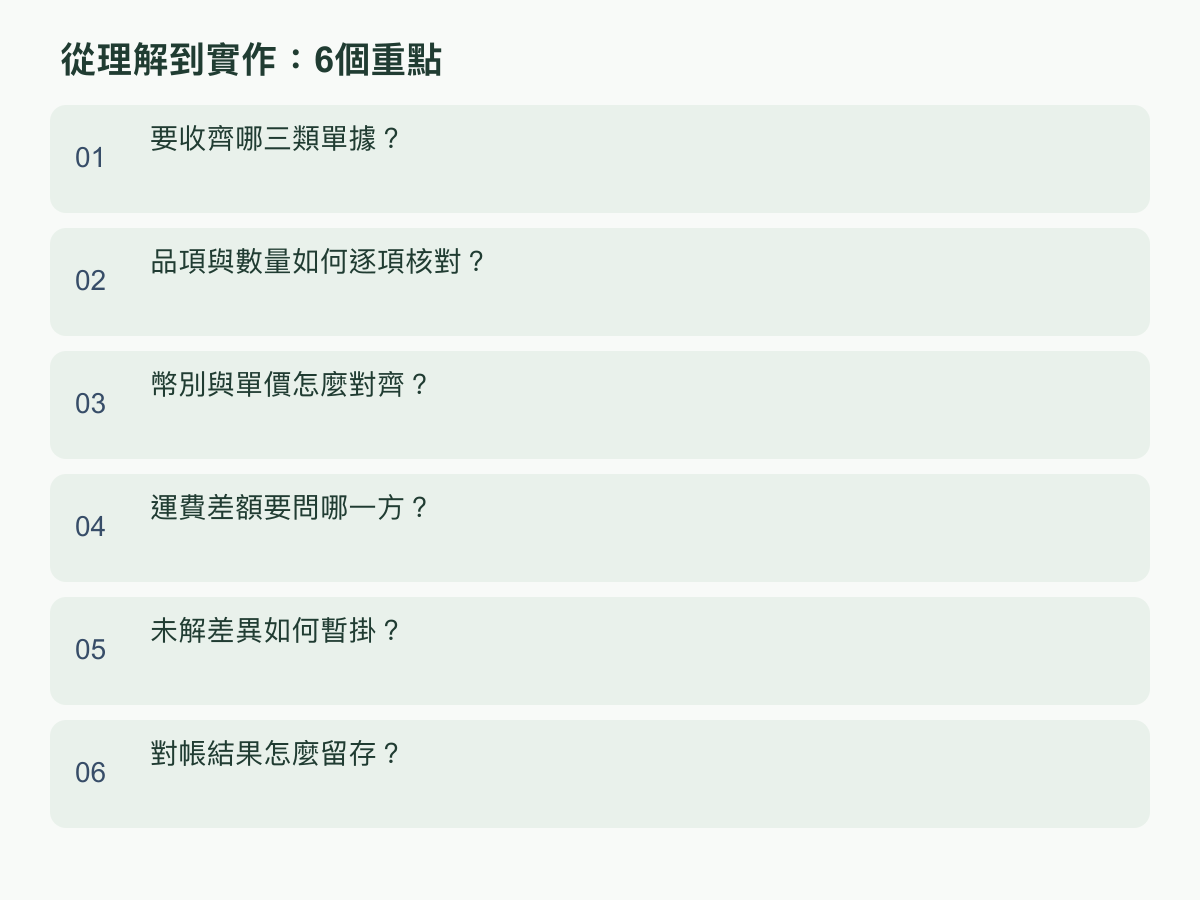
要收齐哪三类单据?
先收齐供应商帐单、有效版本的采购单,以及能证明交付情况的到货纪录。三者回答不同问题:帐单说明对方要求支付什么,采购单留下买方核准的品项、数量、价格和条件,到货纪录则呈现哪些货物已实际接收、何时接收及是否有短少或破损。不要只因帐单与采购单总额相近便视为相符,因为不同品项的多收与少收可能刚好抵销。
收帐单时,确认开单供应商名称、帐单编号、日期、币别、付款对象,以及品项明细是否可辨识;同一集团有多个收款实体时,将帐单上的法律名称与采购单上的交易对象逐字比对,差异先标记。采购单要取核准后实际生效的版本,若曾改数量、交期或价格,连同修订纪录及核准消息一起保存,避免拿初稿当承诺。到货佐证可包括签收单、仓库收货记录、分批交付清单或验收差异纪录,依交易实际留存的数据选用。
例如,假设供应商寄来一张总额相同但收款公司名称不同的帐单,不能用总额相符代替身分核对;先对照采购文档、供应商通知和内部已确认的收款数据,再把差异交给负责采购或付款的人确认。若货物分三次到达,将各次到货数据合并前先保留日期和批量,才看得出帐单是针对全单还是其中一批。整理时用同一个交易编号链接三类文档,并记下缺件、来源与追补负责人,付款清单便能回到原始依据。也可在清单注明帐单覆盖整张采购单或特定批量、是否仍有未交项目,以及追补文档由谁负责,避免分批请款被拆开后重复核对。
品项与数量如何逐项核对?
把采购单、帐单和到货纪录按品项逐行排列,不要先加总再比总数。先核对供应商料号、买方料号、规格、型号、包装方式和计量单位;名称相似但规格不同时,需确认是否为采购核准的替代品。件、箱、公斤、组等单位不能直接混比,应找出文档所载的换算关系,例如一箱含几件,并保留换算依据。若包装数改变,也要确认单价是按外箱还是单件计算,避免数字看似相同、计价基础却不同。
接着逐批加总已收数量,将拒收、破损、退回、补寄和仍在运送中的数量分开记录。到货纪录上的签收件数不一定等于可接受数量;若有待检或品质异常,列出已签收、已验收、待处理各自的数字,不要自行把它们全部算成已完成交付。再对照帐单数量,标明差异是少送、超请、分批未到、退货尚未反映,还是单位换算错误。若交易条件允许预付、按里程碑请款或以其他方式计费,应按已核准的计价条件对照,不要机械地要求帐单数量永远等于收货数量。
假设采购单订十二箱,每箱二十四件,两批到货分别为七箱和四箱,收货合计十一箱。若帐单列十二箱,差一箱仍未到;若帐单写二百八十八件,则是按订购总量请款,须再确认付款条件是否允许未到货部分先请款。核对表应同时展示原单位与换算后数量,清楚写出差一箱、待验几件或退回几件,并连到对应批量的签收纪录。差异原因未明时,先维持未核对状态,请采购或收货负责人依文档回复,不自行改写帐单数字。如此能指出问题行在哪里,也避免重复催问整张订单。保留采购行号,可更快回查核准依据。
币别与单价怎么对齐?
先确认采购单与帐单上的币别是否一致,再比较单价,不能只比较经换算后的总额。若采购单以美元报价、帐单以另一币别请款,应查明是否有经核准的改价或结算安排,并记录采用的汇率来源、日期、换算方向及计算人;汇率差异和供应商改价是两件事,分开列示才不会把价格问题藏在换算里。不要自行挑选最有利的汇率来让总额吻合,也不要把付款日银行扣款的换汇结果直接当成供应商原始单价。
逐项比对单价、计价单位、折扣、最低订量或阶梯价是否以同一基础计算。若价格曾经议定变更,回到核准的报价、修订采购单或双方确认纪录,确认生效批量与日期;口头说法或帐单上单方面的新价格不足以替代核准依据。小数字与四舍五入也要看明细计算方式,必要时先按行列出数量乘单价的结果,再比小计、折扣与总额,定位差额出现在哪一步。若帐单把折扣抵在总额而未分配到品项,不妨请对方提供明细,避免拿含折扣单价和未折扣采购价直接相减。把折让、包装差异及附加费分栏记录,逐项找核准依据,不把它们混入单价。
以下均为假设数字,采购与帐单都以美元计价:
| 项目(假设) | 采购单 | 帐单 | 初步核对 |
|---|---|---|---|
| A:十件 | 十件 × USD 48 | 十件 × USD 48 | USD 480,相符 |
| B:五件 | 五件 × USD 20 | 五件 × USD 22 | USD 110,多 USD 10 |
| 合计 | USD 580 | USD 590 | 相差 USD 10 |
此例的差额来自 B 品项单价,而不是币别换算。下一步是找出改价是否有核准文档;若没有,请供应商说明并提供更正帐单或相关佐证,再由采购确认。核对结果同时记录原币金额与任何另行换算的参考金额,让付款整理者能分辨价格差、汇差与计算差。
运费差额要问哪一方?
先回到采购单、报价或双方已确认的运送条件,找出运费由谁安排、谁负担、是否已含在单价或另列请款。不要看到帐单多出运费便立即认定供应商错,也不要因货物已送达便默认买方应付全部费用。若采购条件写明运费包含在价格内,先请供应商解释额外项目的性质;若原先约定由买方安排承运,则检查是否有承运商帐单或订舱数据,避免同一趟运送同时被供应商和承运商请款。
问对象应依差异所需的证据决定。供应商能说明帐单中的费用名称、计价基础及是否另有服务;负责采购的人能确认是否核准改变交付方式或承担费用;承运商或物流窗口能佐证实际运送、路线、重量或附加服务。先把原订条件、实际安排和帐单列项并排,再把具体问题交给掌握该数据的人,避免三方各自只回答自己看到的片段。若帐单使用模糊项目名称,要求对方指出涵盖的运送批量与计算基础,而不是只询问「为何比较贵」。请供应商指出涉及批量和费用依据,再由物流窗口确认该项服务是否实际发生。
假设采购文档列运费 USD 50,供应商帐单另列 USD 80,差 USD 30。先看 USD 50 是估价、上限还是已核准固定金额,再确认途中是否改用较急的运送方式;如果有改运安排,向发起变更的采购窗口找核准纪录,并请供应商或承运方提供费用明细。若数据显示 USD 80 已由承运商另行请款,就要检查供应商帐单是否重复列入。把运费与货品价格分列,标记待确认金额、证据缺口、询问对象和回复内容;对方确认后,才依内部核准流程更新核对结果,不直接改动原帐单。
未解差异如何暂挂?
把尚未解决的金额留在一份可追踪的差异清单,明确标示「待确认」,不要把未证实的数字改成相符,也不要用另一品项的少付抵销多付。每笔记录至少包含供应商、帐单编号、采购单号、差异品项、原币金额、差异类型、目前证据、负责人、最近联系日期、下一步和预计追踪日。这里的暂挂是付款整理中的工作状态,让待办不被遗漏;它本身不代表任何特定会计入帐方式,也不能取代公司既有的财务处理规则。
先判断差异影响整张帐单还是只有其中一部分,再依公司核准权限决定付款流程如何进行。若整张帐单的交易对象、币别或核准状态都有疑问,将整笔标成尚未具备付款整理条件;若只有一行数量或费用待查,记下受影响行与金额,并请财务或授权主管判断是否能依既定流程处理已确认部分。不要自行承诺部分付款、延后付款或扣款,因为这取决于已核准的交易条件与内部权限。催问时一次提出可回答的问题,例如请供应商确认某批量的短少数量,或请采购补上某版本的改价核准。把每次追问与回复日期附在同一笔下。
假设一张帐单有九行相符,另有一行多请 USD 30,清单应保留整张帐单原额、已核对行、争议行及 USD 30 的来源,不要只存一个扣除后的净额。若供应商后续出具更正帐单,保存原件与更正版并标明两者关系;若采购确认原价格已调整,补上支持该调整的核准纪录。设置内部追踪日后,逾期就回到指定负责人,而不是让案件一直停在「待处理」。差异结案时记录由谁确认、依据哪份文档、如何更新,让另一位同事能从清单追溯判断过程。
对帐结果怎么留存?
把每次核对整理成一个能从结果回到原始证据的文件组。可用供应商名称、采购单号和帐单编号创建一致的文件夹或文件名,保留帐单原档、采购单生效版本、修订与核准纪录、各批到货证明、询问往来、差异清单及结案说明。若数据由邮件收到,保存可辨识寄件者与时间的原始消息或可追溯导出,不要只截取附件画面;扫描档应看得清品项、数量、金额和页码。对版本标出收到日期及用途,避免把后来补件误当成最初提出的金额。
完成核对后,留下逐项结果而非只有「已对」两字。至少写明核对人、核对日期、采用的采购单版本、到货数量来源、币别与换算依据、差异行、尚待决定事项,以及送入付款整理的范围。若有更正帐单或价格核准,说明它取代或补充哪一份文档;若分批到货,标明哪些批量已纳入。将原始文档设为不被日常整理覆写的版本,更新结果另存,并依团队对商业数据的访问安排限制分享范围。保存期间和正式帐务分类应按适用要求及内部政策确认,不宜从单一交易自行推定通用期限。交接时也检查附件是否仍能打开。
实际交接前,让另一位整理者抽看一行:能否从核对表找到帐单行、采购依据和到货证明,并看懂差异是否已结案。若找不到,就补上文档链接、批量或说明再交接;若找得到且仍有待确认项,明确列出负责人与下一个动作,不把未决事项藏在附件中。现在可先挑一张已到货的海外供应商帐单,按三类文档逐行填一份核对表,并将原档、差异与结案依据一并归档。若要延伸了解香港出海营运相关信息,可前往 Chan & Chung 官网。